
Comprendre la différence entre le compte de résultat et le bilan est essentiel pour tout dirigeant, indépendant ou professionnel libéral souhaitant piloter son activité avec clarté. Cet article vous explique concrètement comment lire ces deux documents fondamentaux, ce qu’ils révèlent sur votre santé financière et pourquoi leur analyse combinée est indispensable pour prendre de bonnes décisions. Ficotax, cabinet d’expertise comptable et fiscale 100 % digital basé à Lillois-Witterzee en Brabant wallon, vous accompagne sur ces sujets depuis plus de 20 ans.
Quelle différence entre bilan et compte de résultat ?
Ces deux documents n’ont pas le même rôle, mais ils se complètent parfaitement. Le bilan répond à la question « que possède et que doit l’entreprise à un instant T ? », tandis que le compte de résultat répond à « l’activité a-t-elle généré un bénéfice ou une perte sur la période ? ». Maîtriser cette distinction, c’est déjà mieux comprendre sa comptabilité et sa situation financière globale.
Deux documents complémentaires
Pour bien saisir la différence entre le bilan et le compte de résultat, il faut partir d’une image simple : le bilan est une photographie prise à la clôture de l’exercice, alors que le compte de résultat retrace l’ensemble des flux de produits et de charges qui se sont accumulés tout au long de cette même période. L’un est statique, l’autre est dynamique.
Le bilan décrit le patrimoine de l’entreprise : ses actifs, ses passifs, ses ressources propres. Le compte de résultat, lui, mesure la performance économique en confrontant les produits aux charges. Une entreprise peut afficher un bénéfice confortable tout en connaissant des tensions de trésorerie sérieuses, preuve que ni l’un ni l’autre ne suffit seul à décrire la réalité financière complète.
| Bilan | Compte de résultat |
| Photographie à une date précise | Film sur une période donnée |
| Actif = Passif (équilibre permanent) | Produits − Charges = Résultat net |
| Patrimoine, dettes, capitaux propres | Chiffre d’affaires, charges, bénéfice ou perte |
| Document statique | Document dynamique |
| Utilisé pour évaluer la solvabilité | Utilisé pour mesurer la rentabilité |
Le rôle des comptes annuels
Le bilan comptable et compte de résultat ne sont pas des documents isolés : ils font partie des comptes annuels obligatoires, aux côtés de l’annexe comptable. En Belgique, ces documents sont déposés chaque année et servent de base aux déclarations fiscales, aux analyses bancaires et à l’évaluation de la solidité de l’entreprise par ses partenaires commerciaux ou ses investisseurs.
L’annexe complète ces deux documents en précisant les méthodes comptables appliquées et en détaillant certains postes. Sans elle, la lecture du bilan et du compte de résultat resterait incomplète. Ces trois éléments forment ensemble un tableau fidèle et réglementaire de la vie financière de l’entreprise sur l’exercice écoulé.
Pourquoi les analyser ensemble
Une analyse du seul bilan renseigne sur la structure financière, mais ne dit rien de la performance opérationnelle. Inversement, un compte de résultat positif ne garantit pas que l’entreprise dispose des liquidités nécessaires pour honorer ses dettes à court terme. C’est pourquoi les experts-comptables de Ficotax analysent toujours ces deux documents en parallèle pour offrir un diagnostic financier complet et fiable.
Cette lecture croisée permet notamment d’identifier une entreprise rentable mais sous-capitalisée, ou au contraire une structure disposant d’une trésorerie confortable sans rentabilité d’exploitation durable. Ces situations opposées appellent des stratégies très différentes, et seul un regard global sur le bilan et le compte de résultat permet de les détecter à temps.
Ficotax accompagne indépendants, professions libérales, PME et sociétés dans toute la Belgique, en français, néerlandais et anglais. Nos services couvrent la comptabilité, la fiscalité, la TVA, la création d’entreprise, les conseils financiers, l’Interim Management CFO et l’accompagnement digital via des outils cloud sécurisés. la différence entre bilan et compte de résultat est également bien documentée par les autorités économiques françaises, dont les explications rejoignent les pratiques belges en vigueur.
Lire un bilan comptable à la clôture
Le bilan comptable est établi à une date précise, généralement celle de la clôture de l’exercice. Il présente deux colonnes dont les montants sont toujours égaux. À gauche figurent les actifs : tout ce que l’entreprise possède ou contrôle. À droite apparaissent les passifs, c’est-à-dire les ressources qui ont permis de financer ces actifs.
Cette égalité entre le bilan et le compte de résultat ne doit toutefois pas être confondue : le bilan décrit la situation financière à une date donnée, tandis que le compte de résultat retrace l’activité sur une période. Leur cohérence repose sur la comptabilité en partie double, fondement de toute comptabilité professionnelle sérieuse.
L’actif et le patrimoine de l’entreprise
La lecture d’un bilan comptable commence par l’actif, qui regroupe les éléments détenus ou contrôlés par l’entreprise. On distingue généralement l’actif immobilisé, composé des biens durables utilisés dans l’exploitation, et l’actif circulant, lié au cycle courant d’activité.
- Immobilisations corporelles : constructions, équipements, matériel de production et outils physiques inscrits durablement à l’actif.
- Immobilisations incorporelles : brevets, fonds de commerce et logiciels. Ces actifs ne sont pas physiques, mais ils peuvent être essentiels à la valeur économique de l’entreprise.
- Actif circulant : stocks, créances clients et disponibilités, directement liés au cycle d’exploitation et à la trésorerie quotidienne.
Leur évolution d’un exercice à l’autre révèle les choix du dirigeant : investissement dans de nouveaux équipements, gestion des stocks ou politique de crédit client.
Pour être correctement interprétées, ces évolutions doivent être rapprochées du compte de résultat. Une hausse des stocks, par exemple, ne prend son véritable sens qu’à la lumière des ventes, des marges et des charges enregistrées pendant l’exercice.
Le passif et les financements
Le passif détaille les sources de financement de l’entreprise. Pour comprendre le lien entre les documents comptables, prenons un exemple de bilan et de compte de résultat : une PME qui dégage un bénéfice net de 50 000 € voit ce résultat s’inscrire au passif de son bilan, dans les capitaux propres. Ce même bénéfice a été calculé dans le compte de résultat à partir des produits et charges de l’exercice.
Les passifs sont classés selon leur degré d’exigibilité. On retrouve notamment les capitaux propres, les provisions et les dettes.
Ce que révèle le bilan
Le bilan permet d’évaluer la solvabilité de l’entreprise, son niveau d’endettement et la solidité de sa structure financière. Les banques et les investisseurs l’examinent en priorité lors d’une demande de financement.
Il peut aussi faciliter l’accès au crédit dans de meilleures conditions.
À l’inverse, des capitaux propres insuffisants ou une dette excessive par rapport aux actifs constituent un signal d’alerte. Ficotax accompagne ses clients dans l’analyse de ces indicateurs, l’anticipation des déséquilibres et la mise en place d’ajustements avant que la situation ne devienne critique.
Comprendre le compte de résultat annuel
Le compte de résultat est le document qui retrace l’activité économique d’une entreprise pendant toute la durée d’un exercice. Il reprend les produits générés et les charges supportées afin de déterminer un résultat net, bénéficiaire ou déficitaire.
Le bilan, lui, présente la situation financière de l’entreprise à une date précise. Le compte de résultat offre une vision différente : il suit l’évolution de l’activité sur une période, généralement douze mois, et permet d’évaluer l’impact des décisions opérationnelles, commerciales et financières.
Les produits et les charges de l’exercice
Pour comprendre le fonctionnement de ce document, prenons le compte de résultat exemple d’une société de services. Avec 300 000 € de chiffre d’affaires, 120 000 € de charges salariales, 40 000 € d’achats de fournitures, 15 000 € de dotations aux amortissements et 10 000 € d’impôts et taxes, le résultat d’exploitation s’élève à 115 000 €, avant la prise en compte des charges financières et de l’impôt sur les bénéfices.
- Les produits d’exploitation regroupent notamment le chiffre d’affaires, la production stockée et les subventions d’exploitation. Ils correspondent aux revenus issus de l’activité principale.
- Les charges d’exploitation comprennent les achats, les salaires, les impôts, les taxes et les dotations aux amortissements.
- Les produits et charges financiers concernent notamment les intérêts reçus ou versés ainsi que les revenus de participations.
- Les produits exceptionnels et les charges exceptionnelles correspondent à des opérations inhabituelles, comme une plus-value de cession ou une pénalité.
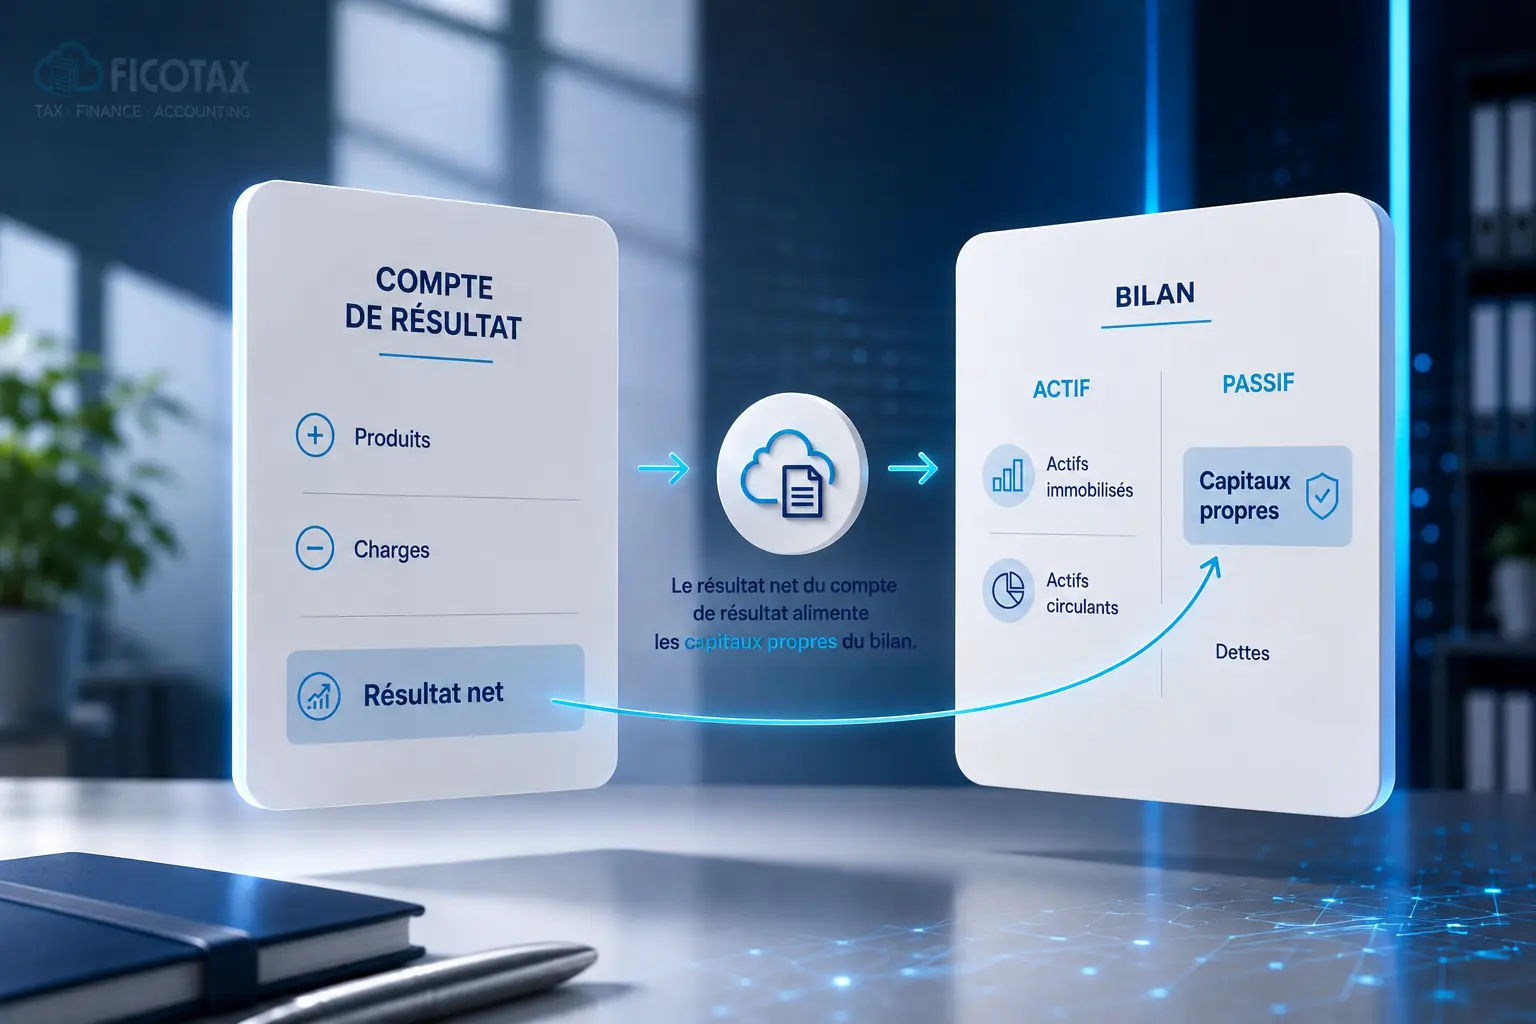
Le résultat net est obtenu après déduction de l’impôt sur les bénéfices. Il mesure la création ou la destruction de valeur au cours de l’exercice. Ce montant est ensuite repris au passif du bilan, dans les capitaux propres, ce qui établit le lien essentiel entre les deux états financiers.
Un résultat exceptionnel élevé peut, par exemple, masquer une activité courante déficitaire.
Les différents niveaux de résultat
Le compte de résultat se divise en plusieurs niveaux.
Le résultat d’exploitation évalue la rentabilité de l’activité courante, sans tenir compte des éléments financiers ou exceptionnels.
Le résultat financier mesure l’incidence des opérations de financement. Une entreprise fortement endettée peut supporter des charges d’intérêts importantes. Celles-ci peuvent réduire un résultat d’exploitation positif et conduire à un résultat net décevant.
Le résultat exceptionnel reprend les opérations qui ne relèvent pas de l’activité normale, comme une plus-value réalisée lors de la cession d’actifs.
Le compte de résultat est également appelé, dans certains contextes, compte de pertes et profits.
Mesurer la rentabilité de l’exploitation
Les soldes intermédiaires de gestion, calculés à partir du compte de résultat, permettent d’approfondir l’analyse. La valeur ajoutée mesure la richesse créée par l’entreprise. L’excédent brut d’exploitation, obtenu en ajoutant les subventions d’exploitation à la valeur ajoutée, puis en déduisant les impôts, les taxes et les charges de personnel, renseigne sur la capacité de l’activité courante à générer des flux de trésorerie.
Contactez Ficotax, bureau d’expertise comptable et fiscale 100 % digital basé à Lillois-Witterzee (Brabant wallon), pour une analyse experte de votre compte de résultat et de votre bilan. Depuis plus de 20 ans, il accompagne les particuliers, les indépendants, les professions libérales, les PME et les sociétés partout en Belgique, en français, néerlandais ou anglais.
Ses services couvrent notamment la comptabilité, la fiscalité, la TVA, la création d’entreprise, les conseils financiers et l’Interim Management CFO. Grâce à des outils cloud sécurisés, Ficotax propose aussi un accompagnement digital fluide et accessible.
Comment le bilan et le compte se relient
Le bilan et le compte de résultat sont deux documents distincts, mais ils fonctionnent ensemble. Le résultat net calculé par le compte de résultat s’inscrit au passif du bilan, dans les capitaux propres. De leur côté, les investissements réalisés pendant l’exercice apparaissent à l’actif, sans constituer immédiatement des charges dans le compte de résultat.
Le résultat intégré aux capitaux propres
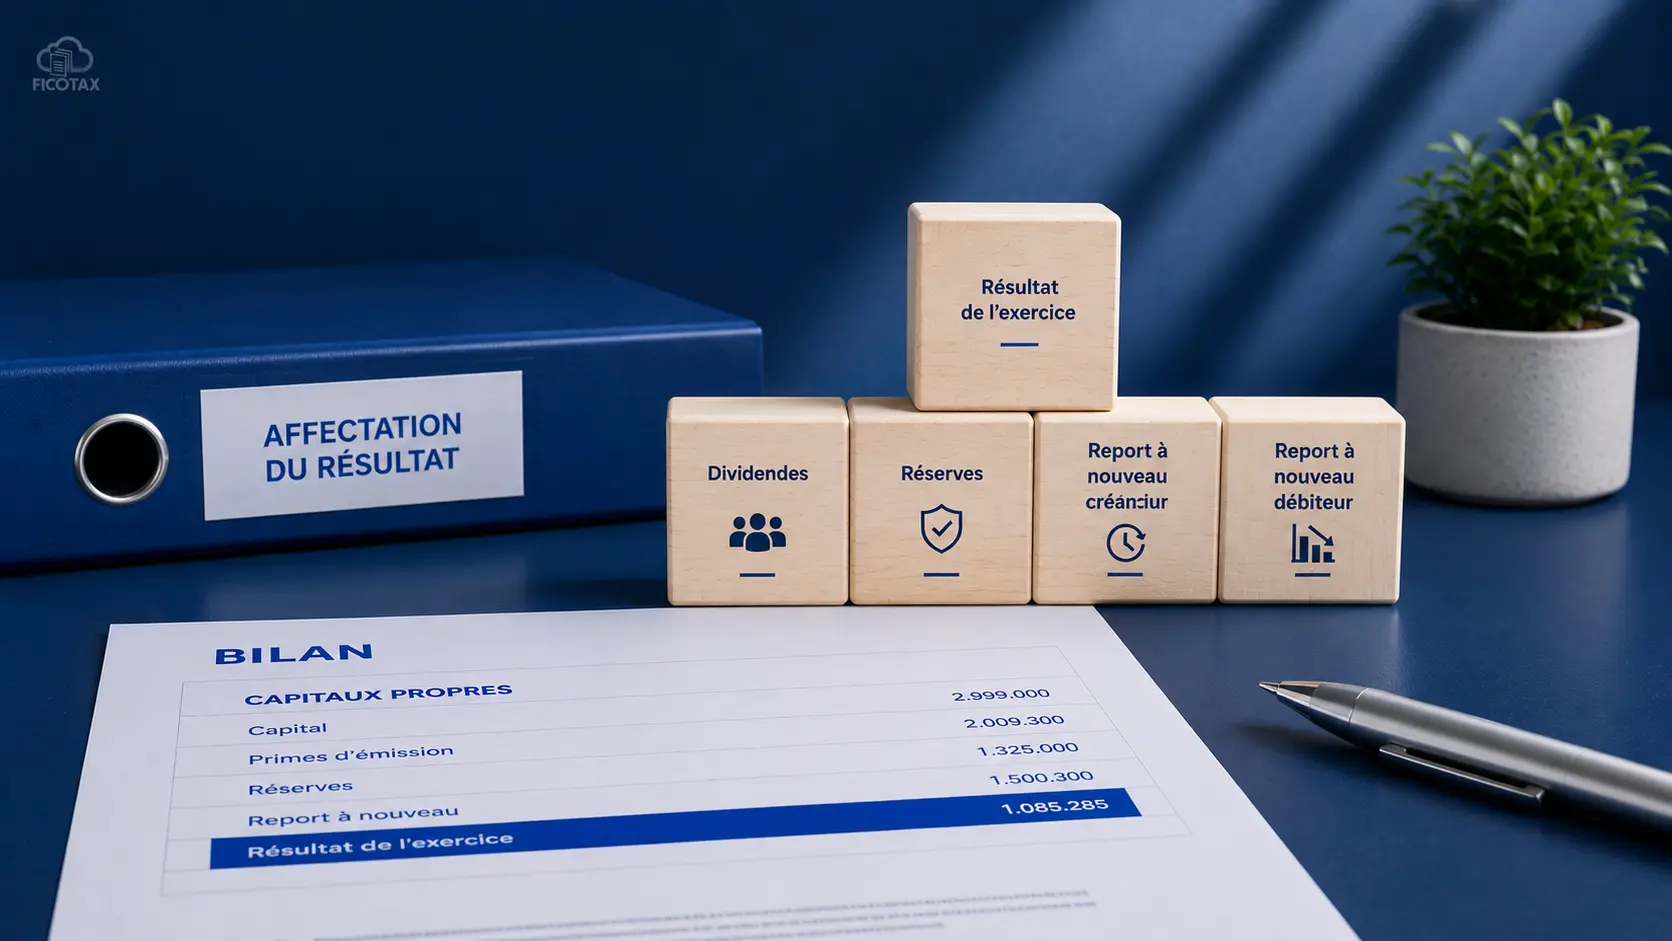
Les exercices de type « bilan et compte de résultat exercices corrigés » permettent de mieux comprendre le passage du résultat net d’un document à l’autre. Déterminé par le compte de résultat, ce résultat est inscrit au passif du bilan parmi les capitaux propres, puis affecté lors de l’assemblée générale annuelle d’approbation des comptes. Cette étape traduit concrètement le lien entre la performance de l’entreprise et son patrimoine.
- Bénéfice distribué : le résultat positif peut être versé aux associés sous forme de dividendes. Après affectation, les capitaux propres diminuent d’autant.
- Mise en réserves : le bénéfice reste dans l’entreprise afin de renforcer ses fonds propres et de soutenir son développement futur.
- Report à nouveau créditeur : le bénéfice non affecté est reporté à l’exercice suivant, où il pourra faire l’objet d’une décision ultérieure.
- Report à nouveau débiteur : une perte portée en report à nouveau débiteur devra être absorbée par des bénéfices futurs avant toute distribution.
Ces choix influencent directement la solidité du bilan. Des réserves renforcées consolident les capitaux propres et améliorent les ratios de solvabilité. À l’inverse, une distribution trop généreuse alors que les résultats sont fragiles peut affaiblir durablement la structure financière de l’entreprise.
Investissement et amortissement
L’achat d’une immobilisation, comme un ordinateur, une machine ou un véhicule professionnel, est inscrit à l’actif du bilan en immobilisation corporelle. La trésorerie diminue en contrepartie, mais aucune charge n’est enregistrée immédiatement dans le compte de résultat. Cette distinction sépare une dépense d’investissement, qui contribue durablement au patrimoine, d’une charge d’ exploitation, qui réduit le résultat de l’exercice.
L’amortissement annuel de l’immobilisation est ensuite comptabilisé comme une charge dans le compte de résultat. Il réduit progressivement le résultat d’exploitation, tandis que la valeur nette comptable de l’actif diminue au bilan. Ainsi, une charge calculée dans le compte de résultat modifie peu à peu la valeur des actifs présentés dans le bilan.
Exemple de lecture pratique
Une société acquiert un équipement pour 12 000 €, amortissable sur quatre ans. Au moment de l’achat, le bilan enregistre un actif de 12 000 € et une diminution équivalente de la trésorerie. Le compte de résultat n’enregistre alors aucune charge globale. Il comptabilise uniquement une dotation aux amortissements de 3 000 € par exercice.
- Année d’achat (bilan) : immobilisation corporelle + 12 000 €; trésorerie − 12 000 €; aucune charge dans le compte de résultat.
- Chaque exercice (compte de résultat) : dotation aux amortissements de 3 000 € enregistrée en charges d’exploitation, ce qui réduit le résultat.
- Chaque exercice (bilan) : valeur nette comptable de l’actif diminuée de 3 000 €, afin de refléter son usure progressive.
- Apport en compte courant : la trésorerie augmente à l’actif et une dette augmente au passif, sans effet sur le résultat puisqu’il ne s’agit ni d’un produit ni d’une charge.
Une même opération peut donc toucher simultanément le bilan et le compte de résultat, ou n’affecter qu’un seul de ces documents. Cette lecture croisée offre une vision plus complète de la situation financière de l’entreprise.
La maîtrise de ces mécanismes fait partie du travail quotidien des experts-comptables de Ficotax. Bureau d’expertise comptable et fiscale 100 % digital basé à Lillois-Witterzee, dans le Brabant wallon, Ficotax accompagne depuis plus de 20 ans les particuliers, indépendants, professions libérales, PME et sociétés dans toute la Belgique, en français, néerlandais et anglais.
Comptabilité, fiscalité, TVA, création d’entreprise, conseils financiers, Interim Management CFO et accompagnement digital : nos solutions cloud sécurisées facilitent le suivi de votre activité. Pour analyser votre bilan et votre compte de résultat, contactez Ficotax et demandez un premier rendez-vous.
Analyser le bilan et le compte de résultat
Une fois la structure des deux documents comprise, l’étape suivante consiste à les analyser ensemble. C’est là que la comptabilité devient un véritable outil de décision. Ficotax accompagne ses clients dans cette démarche en combinant l’examen des documents comptables, l’interprétation des principaux ratios et des recommandations concrètes pour renforcer la performance et la solidité financière de chaque entreprise ou activité.
Ficotax est un bureau d’expertise comptable et fiscale 100 % digital, basé à Lillois-Witterzee, dans le Brabant wallon. Fort de plus de 20 ans d’expérience, il accompagne partout en Belgique les particuliers, les indépendants, les professions libérales, les PME et les sociétés, en français, en néerlandais et en anglais. Comptabilité, fiscalité, TVA, création d’entreprise, conseils financiers, Interim Management CFO et accompagnement digital via des outils cloud sécurisés : l’équipe adapte son expertise à chaque situation.
Le bilan fonctionnel en comptabilité
L’analyse conjointe du bilan et du compte de résultat permet d’aller au-delà d’une simple lecture des chiffres et d’établir un véritable diagnostic financier. Le bilan fonctionnel reclasse les postes du bilan selon leur fonction économique : investissement, financement et exploitation. Elle complète le compte de résultat en apportant une vision structurelle que celui-ci ne peut pas fournir seul.
- Fonds de roulement net global : il indique si les ressources stables couvrent les emplois stables. C’est un indicateur essentiel de l’équilibre financier à long terme.
- Besoin en fonds de roulement : il mesure le financement nécessaire au cycle d’exploitation, notamment sous l’influence des délais de paiement des clients et des fournisseurs.
- Trésorerie nette : elle correspond à la différence entre le fonds de roulement et le besoin en fonds de roulement. Elle reflète la liquidité réellement disponible.
- Ratio d’endettement : il compare les dettes aux capitaux propres afin d’évaluer la dépendance financière de l’entreprise à l’égard de ses créanciers.
Un résultat net positif dans le compte de résultat ne suffit pas à garantir la pérennité de l’entreprise. Le bilan peut, par exemple, révéler un endettement trop important ou un besoin en fonds de roulement mal maîtrisé. Le compte de résultat permet d’analyser la rentabilité sur une période, tandis que le bilan et le compte de résultat, étudiés ensemble, donnent une vision beaucoup plus complète de la santé financière.
L’annexe, un document complémentaire
L’annexe constitue le troisième pilier des comptes annuels. Elle fournit les informations nécessaires à une interprétation correcte du bilan et du compte de résultat : méthodes d’évaluation, détail des amortissements, engagements hors bilan et événements survenus après la clôture.
En Belgique, les documents comptables doivent respecter des règles précises. Les normes IFRS, appliquées notamment aux groupes cotés, peuvent prévoir une évaluation à la juste valeur pour certains actifs. La présentation du bilan peut ainsi différer de celle obtenue selon les règles comptables belges classiques. L’annexe indique le référentiel utilisé, ce qui facilite la lecture des chiffres et leur comparaison dans le temps.
Ficotax veille à ce que les comptes annuels de ses clients, bilan, compte de résultat et annexe, soient établis correctement, déposés dans les délais légaux et utilisés comme de véritables outils de pilotage. Le cabinet aide également les entreprises avec la facturation électronique via le réseau Peppol, applicable depuis le 1er janvier 2026 pour les entreprises belges assujetties à la TVA pour leurs opérations B2B.
Des données comptables plus fiables
La facturation électronique structurée améliore aussi la qualité des données utilisées pour établir le compte de résultat et le bilan. Les factures XML échangées via Peppol limitent les erreurs de saisie, accélèrent le traitement comptable et facilitent le suivi de la trésorerie. Pour les entreprises qui veulent fiabiliser leurs documents comptables, cette évolution constitue une réelle opportunité. Pour en savoir plus, consultez la facturation électronique obligatoire en 2026 sur le site de Ficotax.
Des données fiables et structurées, associées à une analyse régulière du bilan et du compte de résultat, permettent d’établir des prévisions plus solides, d’anticiper les besoins de financement et de réagir rapidement aux signaux d’alerte. Grâce à ses outils cloud sécurisés et à son accompagnement personnalisé, Ficotax met vos chiffres au service de vos décisions stratégiques.
Foire aux questions sur le bilan et le compte de résultat
Quelle est la différence entre le bilan et le compte de résultat ?
Le bilan présente la situation financière d’une entreprise à une date précise, généralement à la clôture de l’exercice. Il récapitule ses actifs, ses passifs et ses capitaux propres. Le compte de résultat, lui, retrace les produits et les charges enregistrés sur une période donnée afin de déterminer le résultat net : un bénéfice ou une perte.
En résumé, le bilan offre une vision statique du patrimoine de l’entreprise, tandis que le compte de résultat décrit son activité au cours d’une période. Avec l’annexe, ces documents forment les comptes annuels obligatoires en Belgique.
Le bilan et un compte de résultat sont-ils liés ?
Oui. Le bilan et le compte de résultat sont étroitement liés. Le résultat net calculé dans le compte de résultat est repris au passif du bilan, au niveau des capitaux propres. Les investissements réalisés pendant l’exercice apparaissent à l’actif, tandis que leurs amortissements sont comptabilisés en charges dans le compte de résultat.
Pourquoi une entreprise rentable peut-elle manquer de trésorerie ?
Un résultat net positif dans le compte de résultat ne garantit pas que l’entreprise dispose de liquidités suffisantes. Des délais de paiement clients trop longs, des investissements importants ou le remboursement élevé d’un emprunt peuvent mobiliser toute la trésorerie disponible.
